Ce week-end, en lavant ma voiture, le type d'à côté soupirait en regardant son téléphone. Sa voiture, présentée comme le « summum du cockpit intelligent », n'avait que dix-huit mois, et le nouveau modèle était déjà livré de série avec l'assistance à la conduite urbaine et un assistant vocal à grand modèle d'IA. Avant, on avait peur que la voiture tombe en panne ; maintenant, on a peur qu'elle soit « dépassée ». Ce n'est pas une blague, c'est le scénario réel qui se joue sur le marché automobile chinois. Sous le signe de « Fast and Furious », vers où aller ?
À l'époque du thermique, une voiture joint-venture se vendait tranquillement sept à huit ans, avec un pic de ventes durant quatre à cinq ans, et les constructeurs engrangeaient sans effort des retours confortables. Aujourd'hui ? Même lorsque le produit est encore au sommet avec plus de dix mille ventes mensuelles, les nouveaux modèles prennent rapidement sa place. Ce n'est pas qu'on ne peut plus vendre, c'est qu'on n'ose pas attendre. Le système trois-en-un évolue rapidement, l'autonomie électrique ne cesse de croître, la puissance de calcul des puces passe de quelques centaines de TOPS à plusieurs milliers, un rythme d'itération comparable à celui des smartphones.
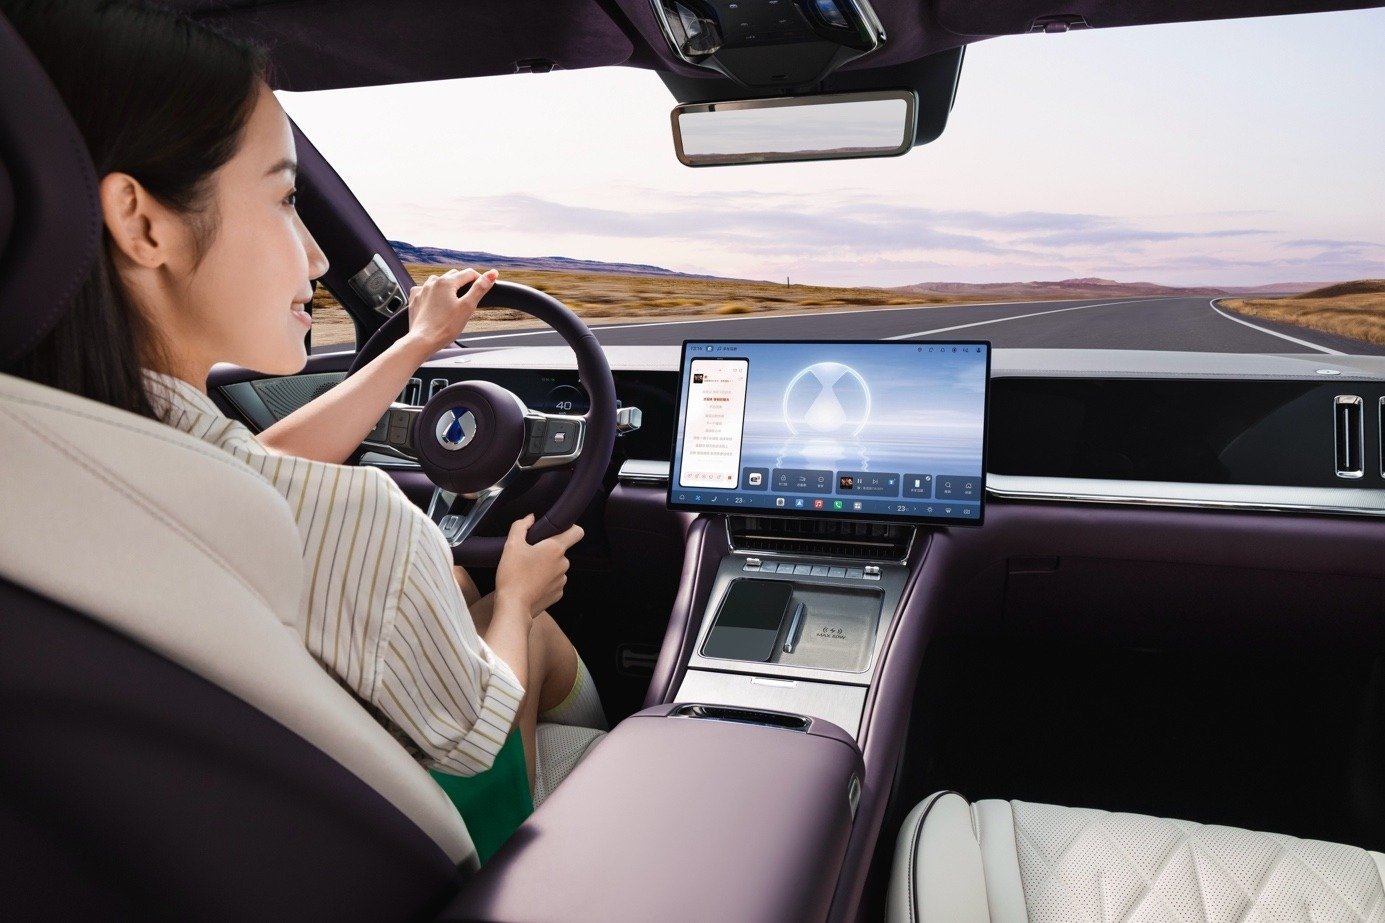
Cette mutation rend les véhicules intelligents à nouvelle énergie de plus en plus semblables à des produits électroniques. Il y a dix ans, le cycle de renouvellement des smartphones a atteint son minimum précisément parce que chaque génération apportait un « saut qualitatif ». Aujourd'hui, les véhicules à nouvelle énergie traversent la même phase d'explosion technologique : batteries solides, conduite autonome de niveau 3, intégration de grands modèles d'IA dans les voitures, tout cela attend encore de se concrétiser. Chaque avancée technique donne à l'utilisateur une raison impérieuse de changer de voiture : ce n'est pas que l'ancienne soit mauvaise, c'est que la nouvelle est vraiment irrésistible.
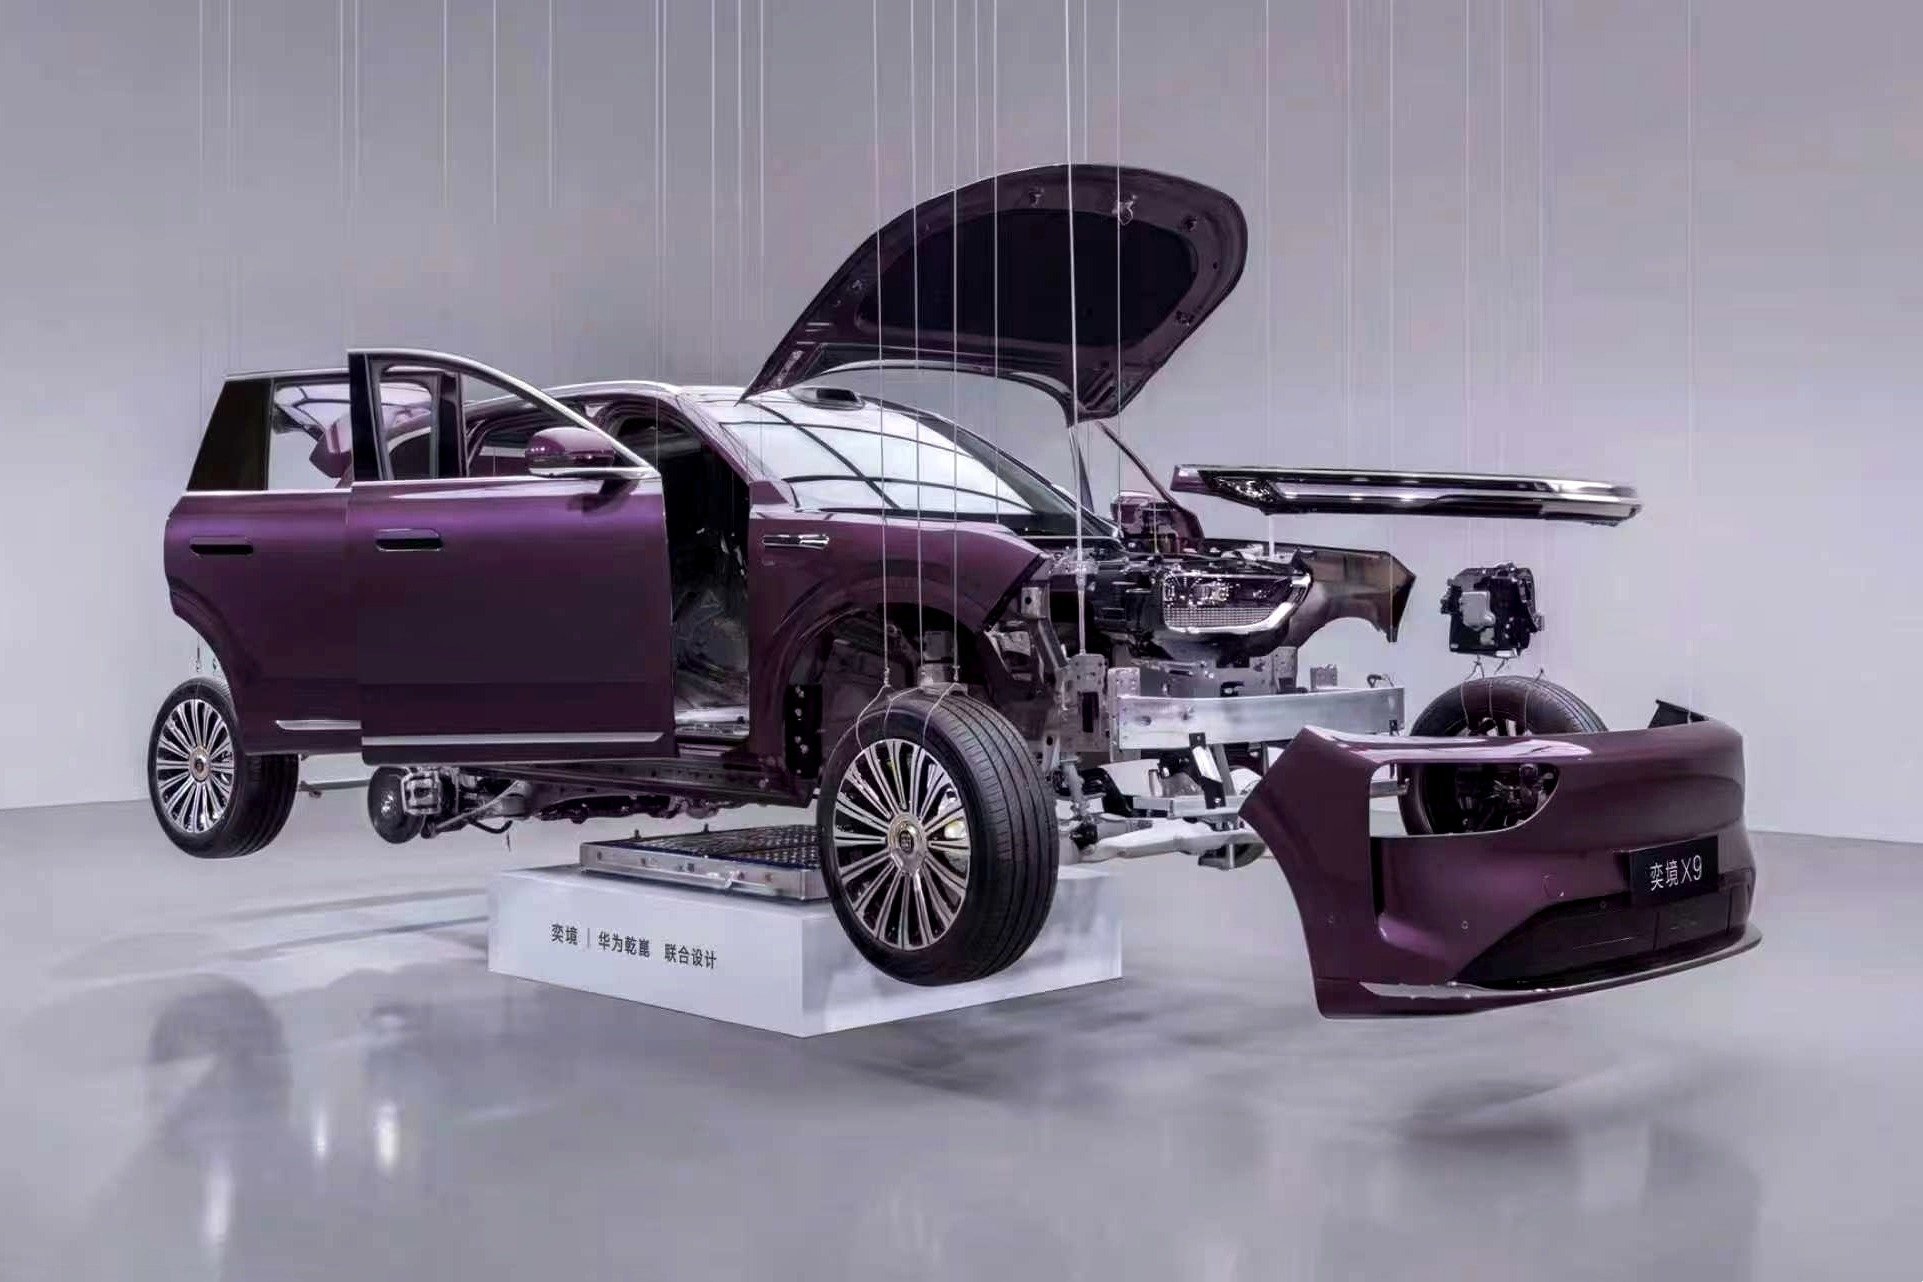
Plus cruel encore, les barrières technologiques sont rapidement aplanies par la chaîne d'approvisionnement. Batteries de traction, lidars, aides à la conduite proviennent tous des mêmes grands fournisseurs, et tous les constructeurs partent d'un niveau technique très proche. Ajoutez à cela une circulation intense des talents du secteur : l'assistance à la conduite urbaine que vous voyez aujourd'hui sur un modèle pourrait, six mois plus tard, être de série sur bon nombre de véhicules du même segment. La fenêtre de différenciation est comprimée à quelques mois, et les constructeurs ne peuvent maintenir leur présence qu'en lançant sans cesse de nouveaux modèles.
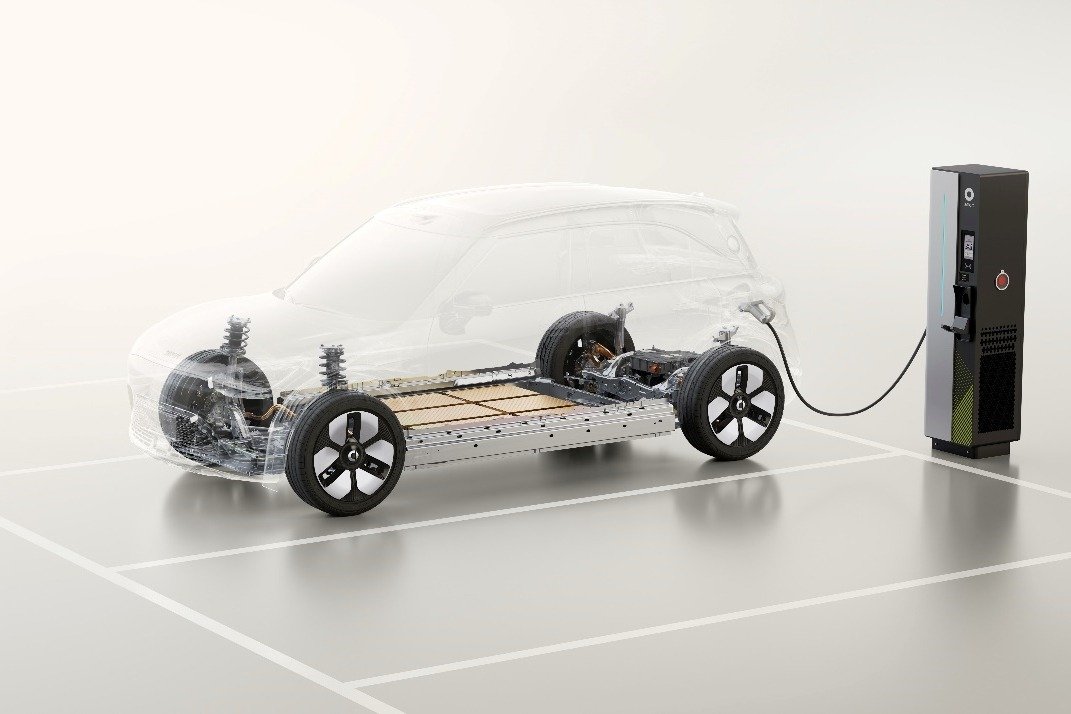
Cela transforme directement le mode de développement automobile. Le rythme traditionnel du « cinq ans pour forger une épée » équivaut aujourd'hui à être dépassé dès le lancement. Les principaux constructeurs chinois ont comprimé le cycle de développement d'un véhicule complet à environ vingt-quatre mois, voire moins. Ce qui soutient cette vitesse, c'est le découplage modulaire apporté par les plateformes d'électrification : batterie, moteur et électronique de puissance sont développés en parallèle selon des interfaces standardisées ; le découplage matériel-logiciel permet aux logiciels d'itérer sans attendre le gel du matériel ; la simulation virtuelle réduit le cycle de validation de plus de soixante pour cent.
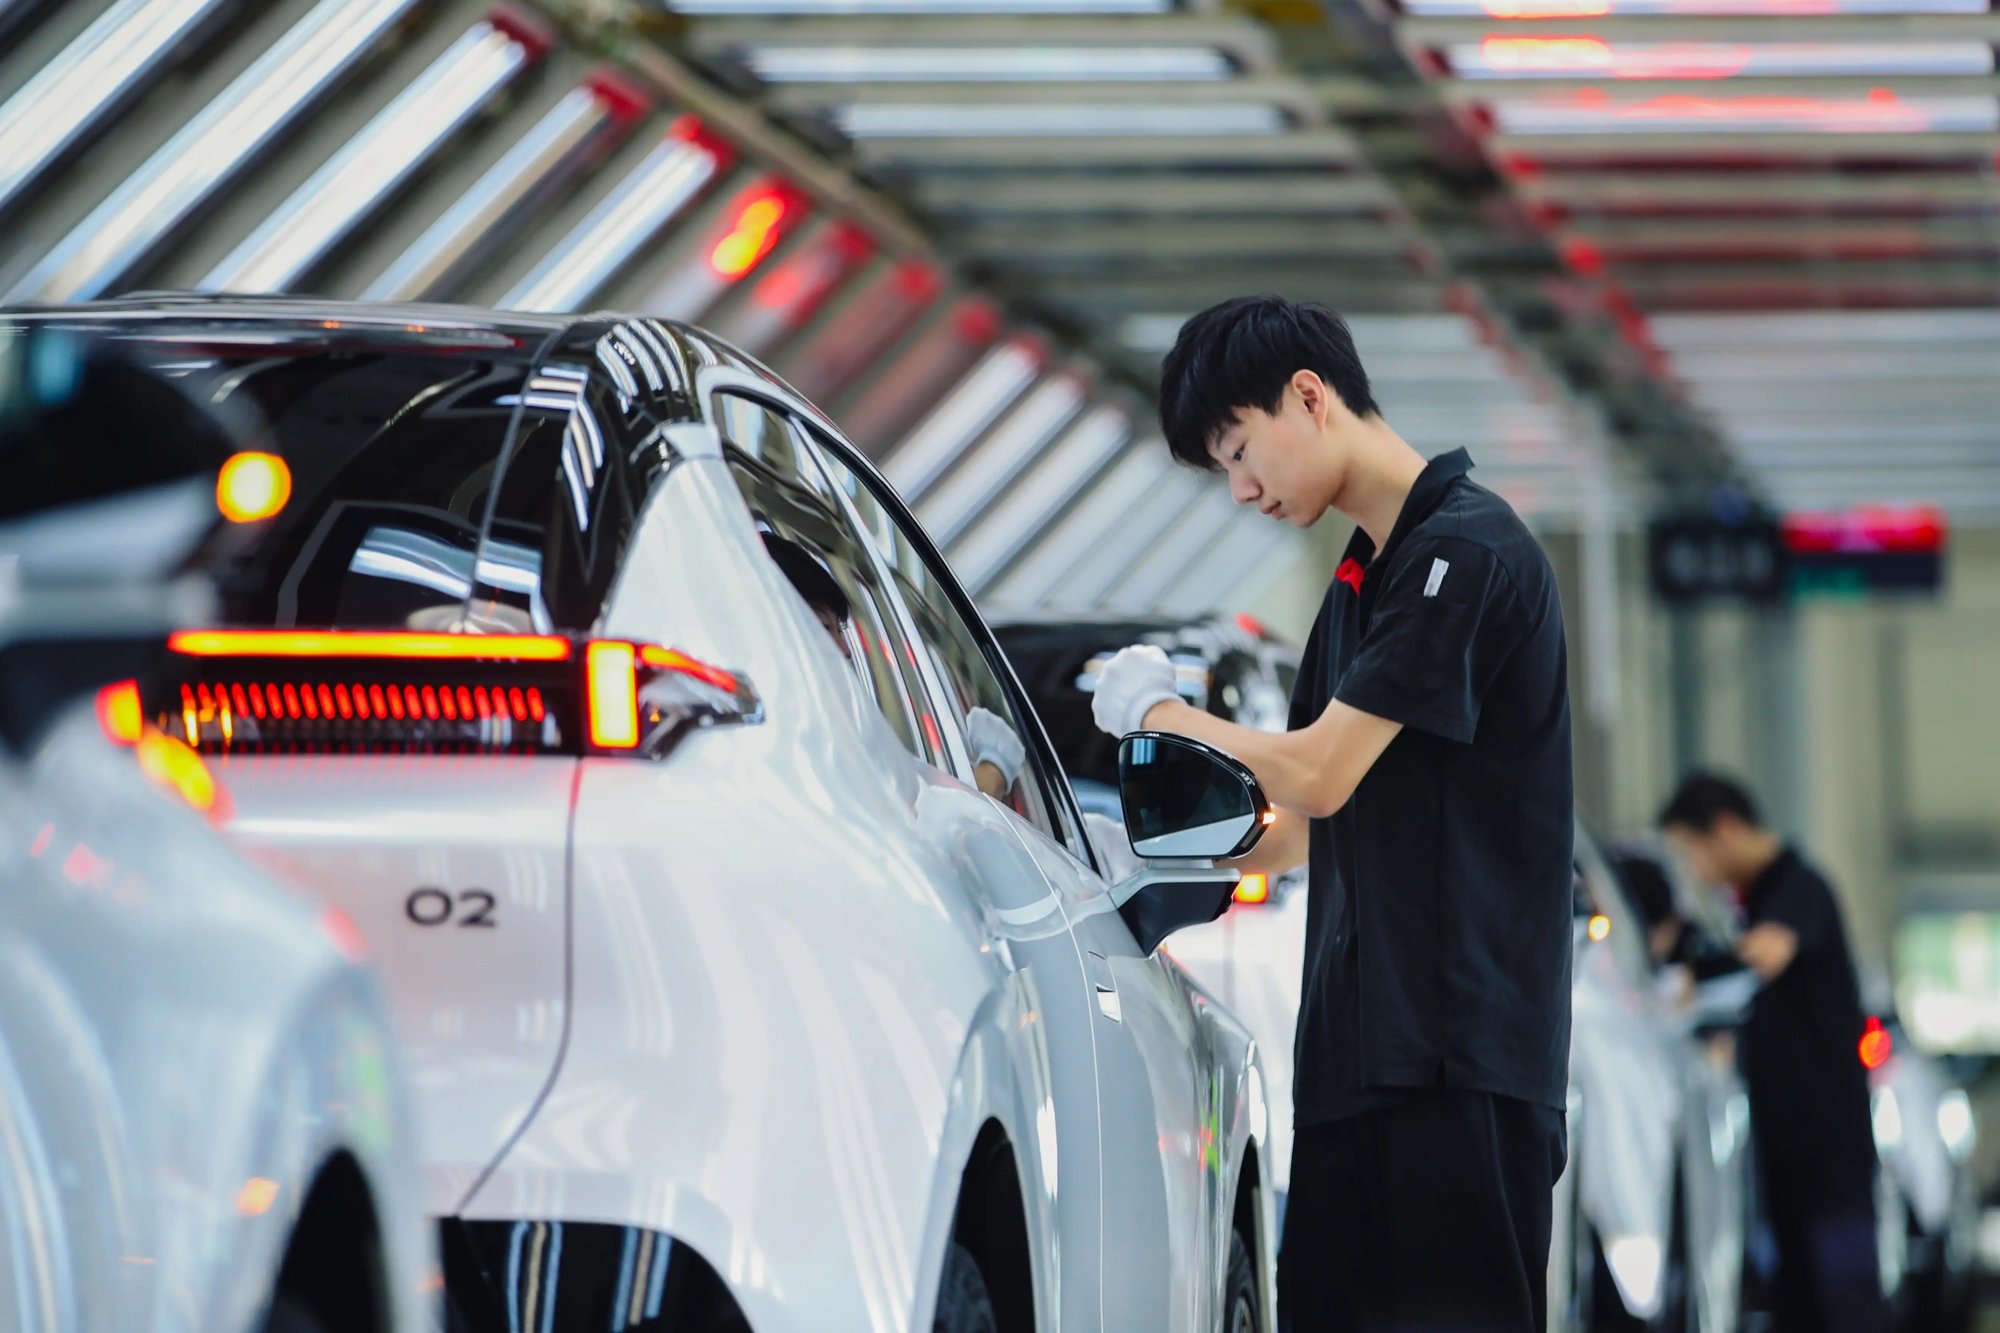
La chaîne d'approvisionnement, acteur majeur, est elle aussi entraînée dans la spirale. Autrefois, les fournisseurs attendaient les plans pour démarrer ; aujourd'hui, ils doivent intervenir dès la conception conceptuelle pour co-créer, avec un développement anticipé des outillages et moules. Quand les constructeurs compriment le cycle de R&D à une vingtaine de mois, le maillon le plus lent de la chaîne d'approvisionnement devient le goulot d'étranglement de tout le système, et personne ne veut être le dernier. L'agilité des fournisseurs est passée du statut de bonus à celui de ticket d'entrée pour rester dans la partie.
En guise de conclusion
Du point de vue de l'utilisateur, le bénéfice concret de cette mutation est de pouvoir profiter tous les deux ou trois ans des retombées du saut technologique, sans attendre la mise à la casse pour changer de voiture. Mais l'autre face de la pièce, c'est la hausse du nombre de rappels et l'érosion des marges du secteur. Zhidianchexun estime que la R&D automobile peut accélérer mais ne saurait emprunter de raccourcis : les vrais gagnants de demain seront les entreprises qui, tout en allant « vite », préservent la qualité, la rentabilité et la durabilité des talents.


